

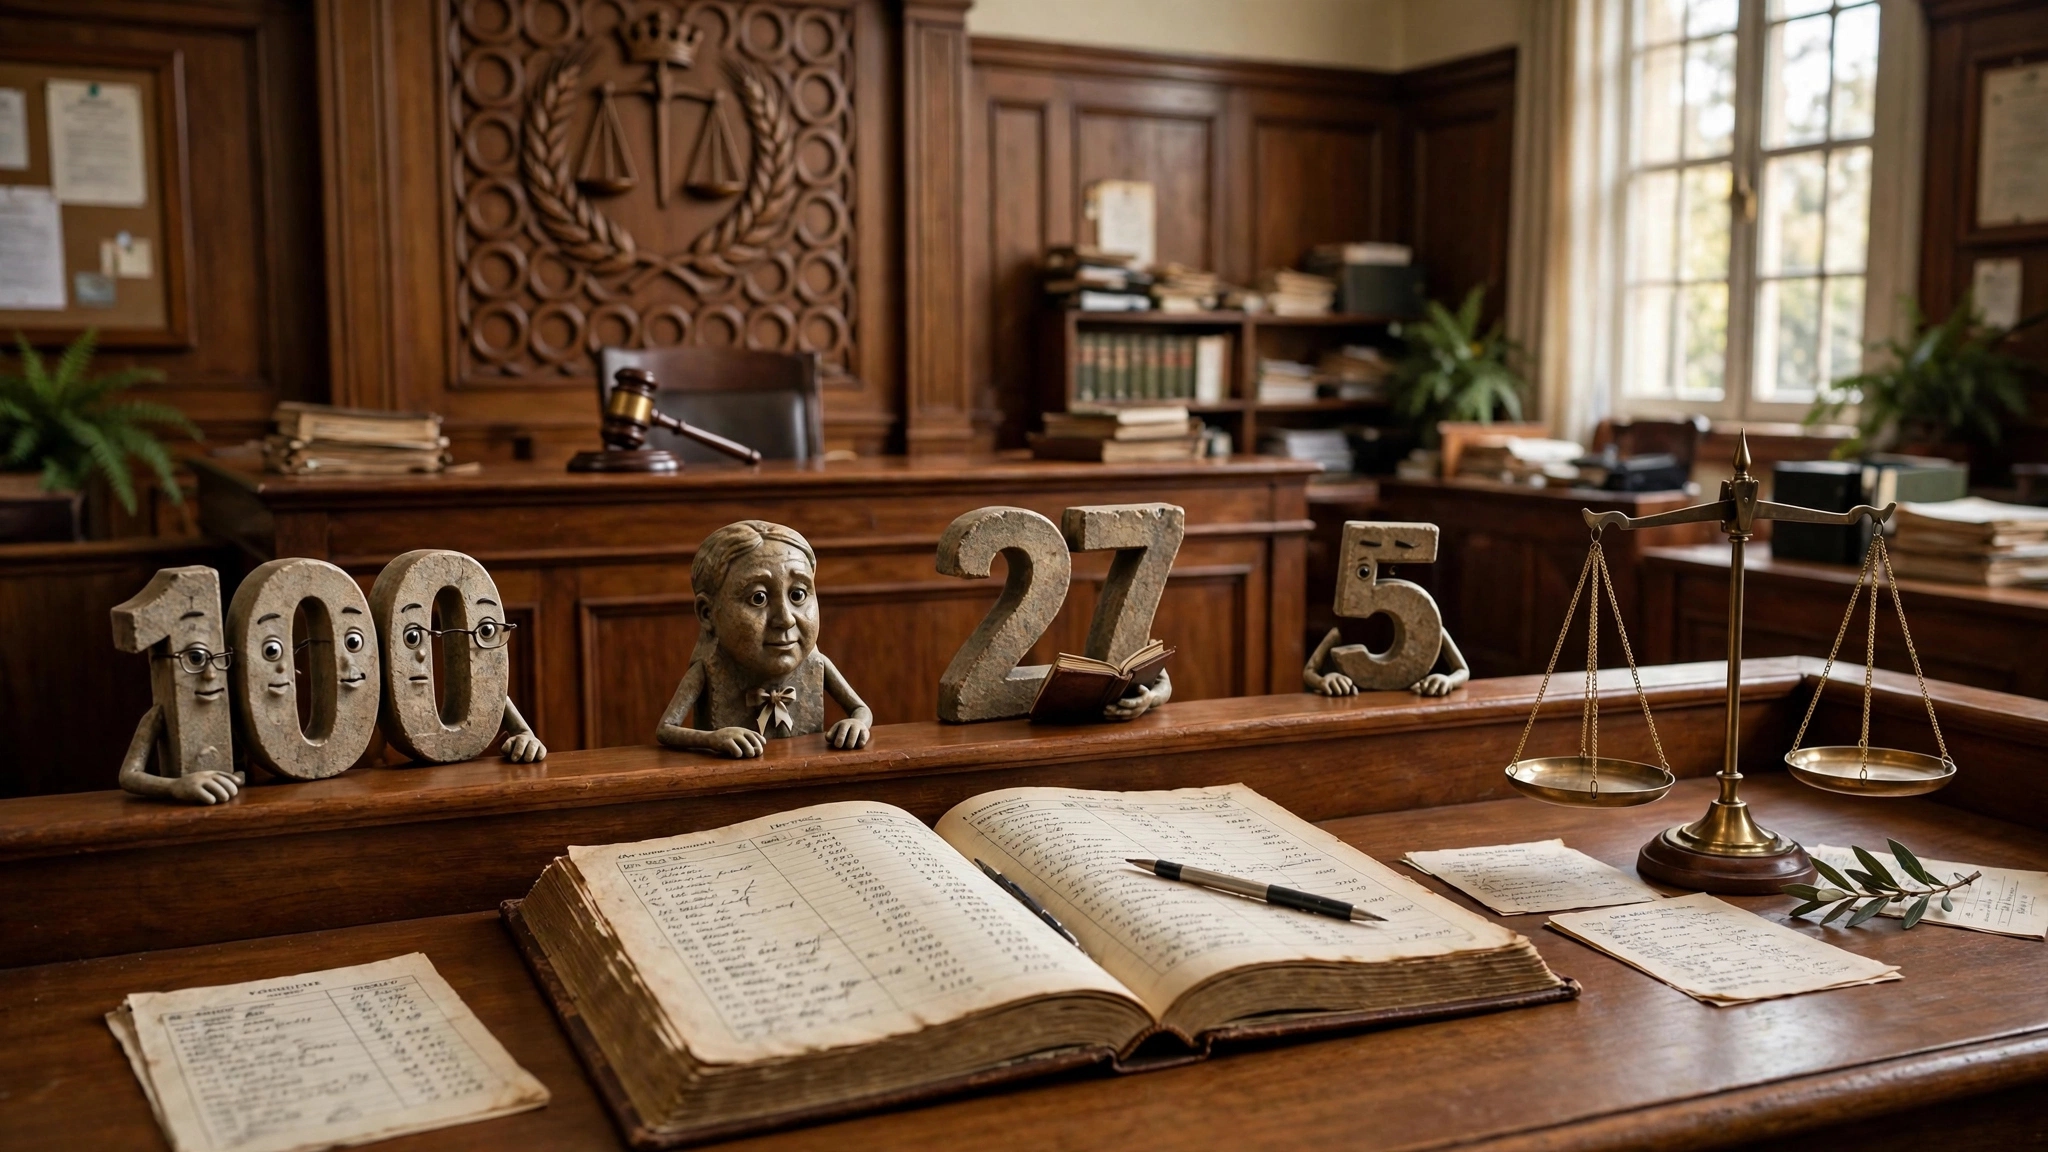
জেলার একটি ছোট সমবায় ব্যাঙ্কে কাজ করত ছাব্বিশ বছরের সায়ন্তন। তার কাজ ছিল ঋণের আবেদন যাচাই করা, হিসাবের খুঁটিনাটি পরীক্ষা করা এবং গ্রাহকদের আর্থিক নথি ঠিক আছে কি না দেখা। কাজটি খুব আকর্ষণীয় ছিল না, কিন্তু সায়ন্তন সংখ্যার মধ্যে লুকিয়ে থাকা অসংগতি খুঁজে বের করতে ভালোবাসত।
একদিন সকালে ব্যাঙ্কে এলেন মধ্যবয়সি এক ব্যবসায়ী, নাম দেবাশিস মিত্র। তিনি স্থানীয় কয়েকজন ছোট ব্যবসায়ীকে নিয়ে একটি সরবরাহকারী সংস্থা চালাতেন। সম্প্রতি তাঁর সংস্থার বিরুদ্ধে অভিযোগ উঠেছে, সরকারি প্রকল্পে সরবরাহ করা সামগ্রীর বিল বাড়িয়ে দেখিয়ে অতিরিক্ত টাকা নেওয়া হয়েছে।
দেবাশিসবাবুর দাবি, অভিযোগটি সম্পূর্ণ মিথ্যা। তাঁর হিসাবরক্ষক নথি জমা দিয়েছেন, তবু তদন্তকারী দল কিছু অসংগতি খুঁজে পেয়েছে। বিষয়টি নিয়ে আইনি প্রক্রিয়াও শুরু হয়েছে।
ব্যাঙ্কের সঙ্গে সংস্থাটির লেনদেন থাকায় সায়ন্তনকে পুরোনো হিসাবের কিছু তথ্য যাচাই করতে বলা হলো। সে নথি খুলে বসতেই লক্ষ করল, একই তারিখে কয়েকটি চালানের অর্থপ্রদানের অঙ্ক দুবার করে নথিভুক্ত হয়েছে। প্রথমে তার মনে হলো, হয়তো হিসাবরক্ষকের ভুল। কিন্তু আরও পরীক্ষা করে দেখা গেল, কিছু পণ্যের পরিমাণ এবং সরবরাহের তারিখের মধ্যেও অমিল রয়েছে।
সায়ন্তন বিষয়টি ঊর্ধ্বতন আধিকারিককে জানাল। তাঁরা বললেন, “নথিতে অসংগতি আছে, কিন্তু এখান থেকেই কাউকে দোষী বলা যাবে না। সব তথ্য নির্ভুলভাবে সাজিয়ে তদন্তকারী কর্তৃপক্ষকে জানাতে হবে।”
সায়ন্তন সেই নির্দেশ মেনে কাজ শুরু করল। সে প্রতিটি চালানের নম্বর, অর্থপ্রদানের তারিখ, জমা দেওয়া বিল এবং ব্যাঙ্কের লেনদেনের রেকর্ড আলাদা করে সাজাল। যেখানে তথ্যের ঘাটতি ছিল, সেখানে অনুমান করে কোনও সংখ্যা বসাল না। বরং লিখে রাখল, কোন নথি পাওয়া যায়নি এবং কোন বিষয়টি স্বাধীনভাবে যাচাই করা সম্ভব হয়নি।
কাজ করতে করতে সে একটি গুরুত্বপূর্ণ বিষয় আবিষ্কার করল। যে কয়েকটি চালানের বিল দুবার নথিভুক্ত হয়েছিল, তার মধ্যে কিছু অর্থ আসলে ফেরতও দেওয়া হয়েছে। কিন্তু ফেরতের নথি মূল হিসাবের সঙ্গে যুক্ত না থাকায় পুরো লেনদেনটি সন্দেহজনক দেখাচ্ছিল।
এদিকে তদন্তের শুনানির দিন এগিয়ে এল। দেবাশিসবাবুর আইনজীবী সায়ন্তনের তৈরি করা হিসাবের একটি অনুলিপি দেখে বললেন, “এখানে তো কয়েকটি লেনদেনের ব্যাখ্যা রয়েছে। তাহলে কি প্রমাণ হচ্ছে যে অভিযোগ মিথ্যা?”
সায়ন্তন সতর্কভাবে উত্তর দিল, “আমি কাউকে নির্দোষ বা দোষী বলার জন্য এই হিসাব তৈরি করিনি। আমি শুধু দেখিয়েছি, কোন অর্থ কোথায় গেছে এবং কোন নথি দিয়ে তা যাচাই করা সম্ভব। চূড়ান্ত সিদ্ধান্ত তদন্তকারী কর্তৃপক্ষ ও আদালতের।”
শুনানির দিন সায়ন্তনকে হিসাবের পদ্ধতি ব্যাখ্যা করার জন্য ডাকা হলো। সে নিজের প্রস্তুত করা তালিকা সামনে রেখে একে একে প্রতিটি অঙ্কের উৎস বুঝিয়ে দিল। কোনও প্রশ্নের উত্তর জানা না থাকলে সে স্পষ্টভাবে বলল যে সেই তথ্য তার কাছে নেই।
এক পর্যায়ে অভিযোগকারী পক্ষের আইনজীবী একটি বড় অঙ্কের দিকে আঙুল দেখিয়ে বললেন, “আপনার হিসাব অনুযায়ী এই অর্থ দুবার নথিভুক্ত হয়েছে। তাহলে কি সংস্থাটি দুবার টাকা নিয়েছে?”
সায়ন্তন বলল, “শুধু এই তালিকা দেখে তা বলা যাবে না। একটি লেনদেনের রেকর্ড দুবার থাকা আর বাস্তবে দুবার অর্থ গ্রহণ করা এক বিষয় নয়। ব্যাঙ্কের জমা, ফেরতের রেকর্ড এবং সংশ্লিষ্ট চালান মিলিয়ে দেখতে হবে।”
আদালত সংশ্লিষ্ট নথিগুলো পুনরায় পরীক্ষা করার নির্দেশ দিল। পরে দেখা গেল, কয়েকটি ক্ষেত্রে হিসাবরক্ষকের ভুল ছিল, কিছু ক্ষেত্রে সরবরাহের কাগজ অসম্পূর্ণ, আবার কয়েকটি লেনদেনের বিষয়ে অতিরিক্ত তথ্য সংগ্রহ করা প্রয়োজন। তদন্তে আরও কিছু অনিয়মের প্রশ্নও উঠে এল, যেগুলোর উত্তর তখনও পাওয়া যায়নি।
দেবাশিসবাবু সম্পূর্ণভাবে অভিযোগমুক্ত হলেন কি না, সেই সিদ্ধান্ত তখনই নেওয়া হয়নি। কিন্তু অন্তত একটি বিষয় পরিষ্কার হলো—প্রাথমিক হিসাবের কিছু অসংগতি একা কোনও সিদ্ধান্তে পৌঁছনোর জন্য যথেষ্ট নয়।
শুনানি শেষে দেবাশিসবাবু সায়ন্তনের কাছে এসে বললেন, “আপনি চাইলে শুধু ভুলগুলো দেখিয়ে আমাকে বিপদে ফেলতে পারতেন। কিন্তু আপনি যা জানতেন, ঠিক সেটাই বলেছেন।”
সায়ন্তন উত্তর দিল, “আমি যদি কোনও তথ্য গোপন করতাম, তাহলে সত্যিটা আরও জটিল হয়ে যেত। আমার কাজ সংখ্যাকে নিজের পক্ষে বা বিপক্ষে ব্যবহার করা নয়। সংখ্যার অর্থ যতটা সম্ভব নির্ভুলভাবে তুলে ধরা।”
কয়েক সপ্তাহ পরে ব্যাঙ্কের ব্যবস্থাপক সায়ন্তনকে ডেকে বললেন, তার তৈরি করা নথি পরীক্ষার কাজে যথেষ্ট সাহায্য করেছে। তিনি তাকে আরও জটিল হিসাব যাচাইয়ের প্রশিক্ষণে অংশ নেওয়ার সুযোগ দিলেন।
সায়ন্তন নতুন দায়িত্ব পেয়ে আনন্দিত হলো। কিন্তু তার কাছে সবচেয়ে বড় প্রাপ্তি ছিল অন্য কিছু। সে বুঝতে পেরেছিল, সংখ্যার নিজস্ব কোনও পক্ষপাত নেই—কিন্তু মানুষ চাইলে সংখ্যাকে নিজের সুবিধামতো ব্যাখ্যা করতে পারে।
একটি ভুল অঙ্ক যেমন নির্দোষ মানুষকে সন্দেহের মুখে ফেলতে পারে, তেমনই একটি অসম্পূর্ণ হিসাব প্রকৃত অনিয়মকেও আড়াল করতে পারে। তাই হিসাবের কাজ শুধু যোগ-বিয়োগ নয়; প্রতিটি তথ্যের উৎস খুঁজে দেখা, সীমাবদ্ধতা স্বীকার করা এবং প্রমাণ ছাড়া সিদ্ধান্তে না পৌঁছনোর দায়িত্বও তার সঙ্গে জড়িয়ে আছে।
সেদিন থেকে সায়ন্তন নিজের ডেস্কের সামনে একটি ছোট বাক্য লিখে রাখল—
‘অঙ্ককে প্রশ্ন করো, কিন্তু উত্তর বানিয়ে দিও না।’
শিক্ষা: তথ্য ও প্রমাণের ভিত্তিতে সিদ্ধান্ত নেওয়া জরুরি। কোনও অসংগতি দেখলেই কাউকে দোষী ভাবা যেমন ভুল, তেমনই সুবিধার জন্য গুরুত্বপূর্ণ তথ্য আড়াল করাও অন্যায়। সততা মানে সত্যকে অতিরঞ্জিত না করে যতটা জানা আছে, ঠিক ততটাই বলা।

Leave a Reply