

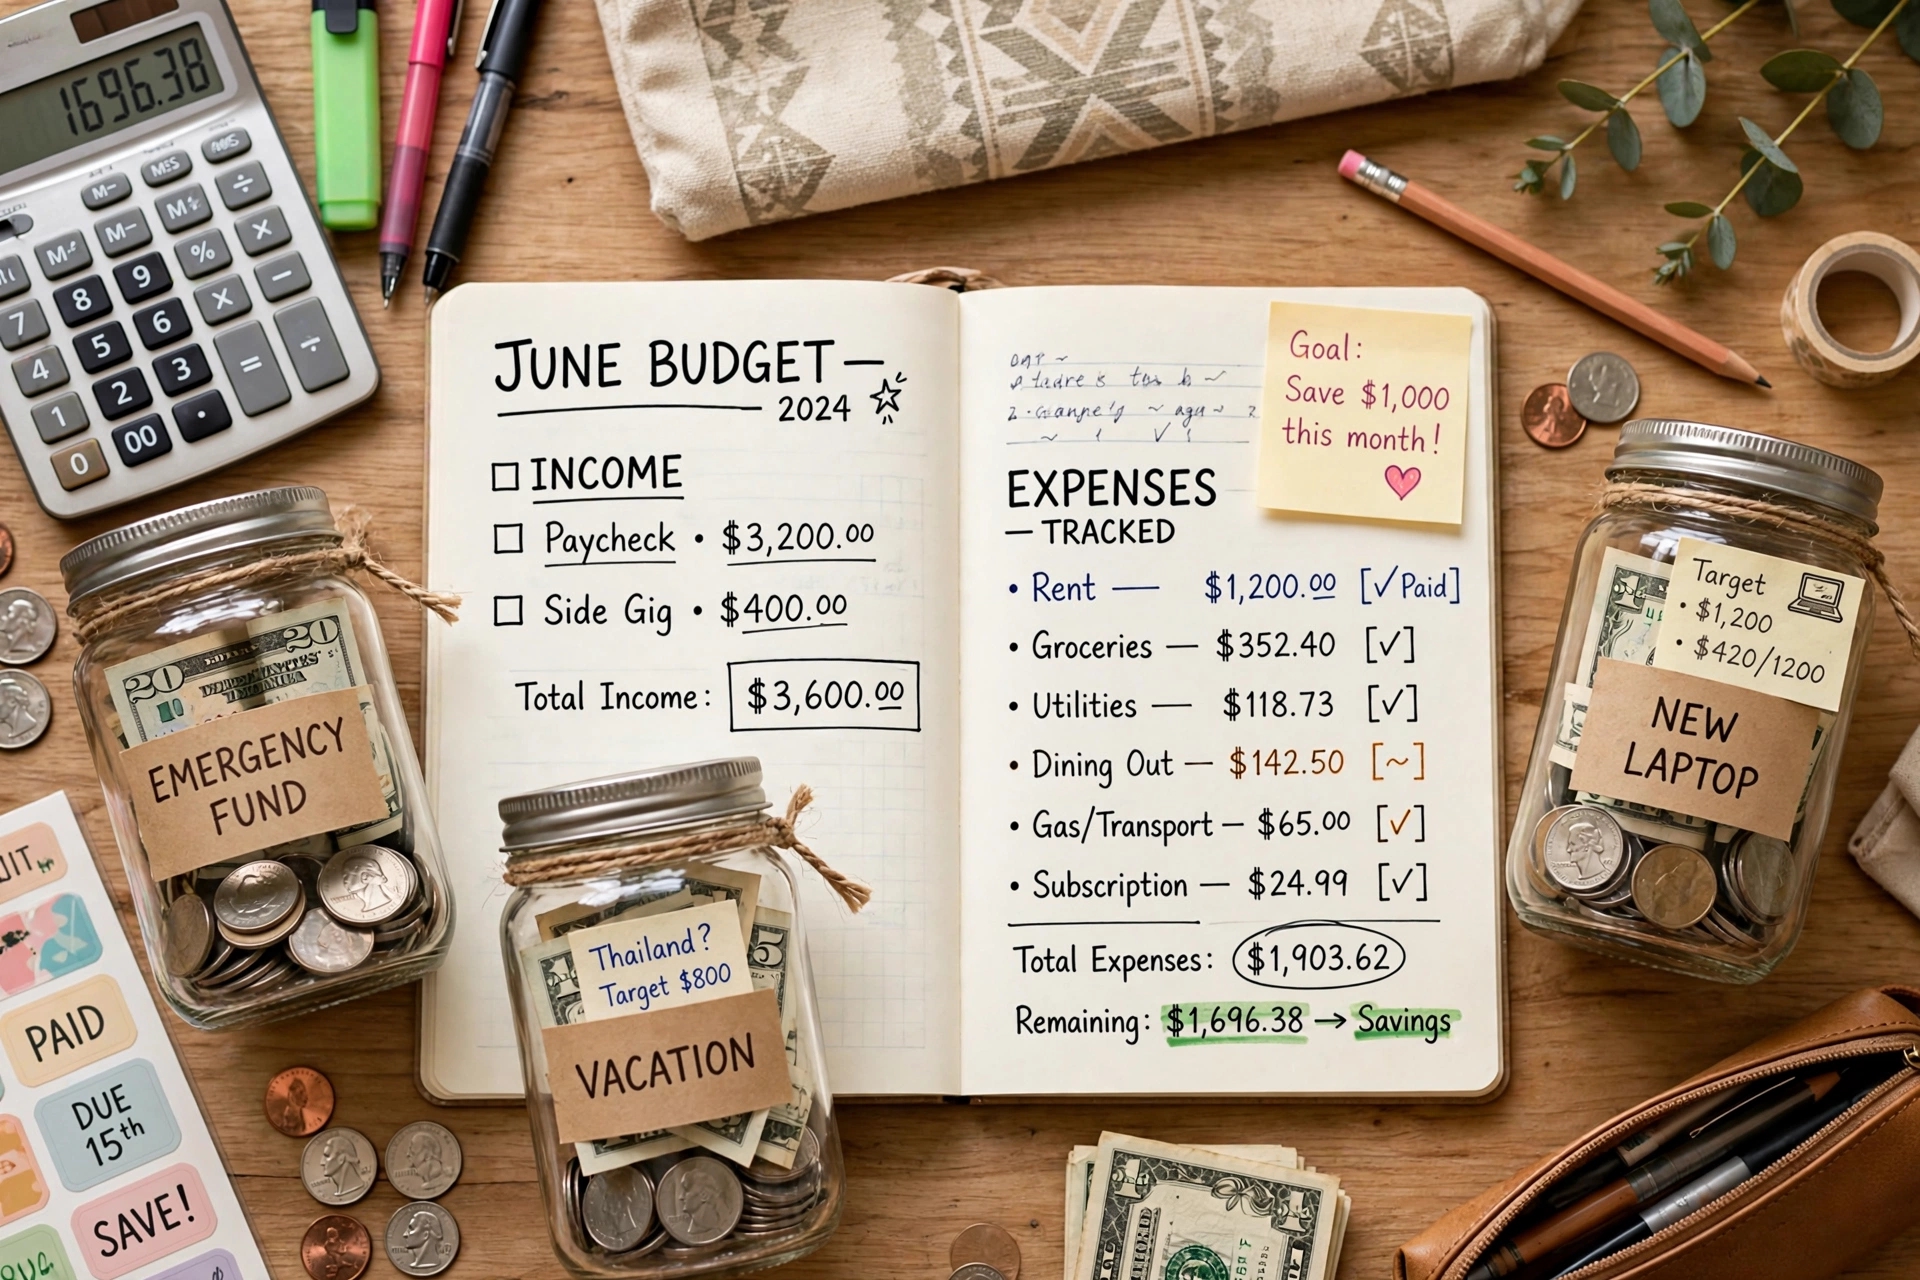
মাসের শুরুতে হাতে টাকা আসার পর অনেকেরই মনে হয়, এবার বুঝি খরচটা একটু নিয়ন্ত্রণে রাখা যাবে। কিন্তু মাস শেষ হতে না হতেই দেখা যায়, ছোট ছোট নানা খরচে বেশ বড় একটি অঙ্ক চলে গেছে। অথচ কোন খাতে কত টাকা খরচ হয়েছে, তার পরিষ্কার হিসাব অনেকের কাছেই থাকে না।
ব্যক্তিগত অর্থব্যবস্থা মানেই বড় অঙ্কের বিনিয়োগ, শেয়ারবাজার বা কঠিন আর্থিক পরিকল্পনা নয়। নিজের উপার্জন অনুযায়ী খরচ করা, অপ্রয়োজনীয় ব্যয় চিহ্নিত করা, জরুরি প্রয়োজনে কিছু টাকা আলাদা রাখা এবং ভবিষ্যতের কথা মাথায় রেখে সিদ্ধান্ত নেওয়াও অর্থব্যবস্থার গুরুত্বপূর্ণ অংশ।
সবচেয়ে বড় কথা, অর্থের হিসাব রাখা মানে নিজের জীবনকে কৃপণ করে ফেলা নয়। বরং কোথায় খরচ করা দরকার এবং কোথায় একটু সচেতন হওয়া যায়—সেটা বুঝে নেওয়া।
প্রথমে জানুন, মাসে মোট কত টাকা আসে
অর্থব্যবস্থার প্রথম ধাপ হলো নিজের মাসিক আয় সম্পর্কে পরিষ্কার ধারণা রাখা।
বেতন, ব্যবসা, অতিরিক্ত কাজ বা অন্য কোনো বৈধ আয়ের উৎস থাকলে মাসে মোট কত টাকা হাতে আসে, সেটি লিখে রাখা যেতে পারে।
আয়ের পরিমাণ পরিষ্কার না থাকলে খরচের পরিকল্পনাও বাস্তবসম্মত হয় না।
যাঁদের আয় মাসে মাসে পরিবর্তিত হয়, তাঁরা আগের কয়েক মাসের গড় আয়ের ভিত্তিতে একটি আনুমানিক পরিকল্পনা করতে পারেন।
খরচকে কয়েকটি ভাগে ভাগ করুন
সব খরচ এক ধরনের নয়। তাই হিসাব রাখার সময় খরচকে কয়েকটি সাধারণ ভাগে ভাগ করা সুবিধাজনক।
যেমন—
- বাড়িভাড়া বা গৃহসংক্রান্ত খরচ
- খাবার ও দৈনন্দিন প্রয়োজন
- যাতায়াত
- শিক্ষা
- চিকিৎসা ও স্বাস্থ্যসংক্রান্ত প্রয়োজন
- পরিবারের খরচ
- ঋণ বা কিস্তি
- বিনোদন
- ব্যক্তিগত কেনাকাটা
- সঞ্চয়
- জরুরি খরচ
এইভাবে ভাগ করলে মাসের শেষে বোঝা যায় কোন খাতে বেশি টাকা চলে যাচ্ছে।
ছোট খরচকে অবহেলা করবেন না
অনেক সময় বড় কেনাকাটার চেয়ে ছোট ছোট খরচ মিলেই মাসিক বাজেটে বড় প্রভাব ফেলে।
প্রতিদিনের বাইরে চা-কফি, অপ্রয়োজনীয় অনলাইন কেনাকাটা, বারবার খাবার অর্ডার, ছোটখাটো সাবস্ক্রিপশন বা মুহূর্তের ইচ্ছায় কেনা জিনিস—প্রতিটি খরচ আলাদা করে দেখলে খুব বড় মনে নাও হতে পারে।
কিন্তু এক মাসের সব ছোট খরচ একসঙ্গে হিসাব করলে প্রকৃত ছবিটা পরিষ্কার হয়ে যায়।
তাই ছোট খরচকে “এটা তো সামান্য” বলে বাদ না দিয়ে লিখে রাখার অভ্যাস করা ভালো।
কেনার আগে একটু অপেক্ষা করুন
কোনো জিনিস দেখে ভালো লেগেছে এবং সঙ্গে সঙ্গে কিনে ফেললাম—এমন অভ্যাস অনেক সময় অপ্রয়োজনীয় খরচ বাড়ায়।
বিশেষ করে অনলাইনে কেনাকাটার ক্ষেত্রে “এখনই কিনুন” ধরনের আকর্ষণীয় অফার দেখে সিদ্ধান্ত নেওয়ার আগে নিজেকে কয়েকটি প্রশ্ন করা যায়—
এটি কি সত্যিই দরকার?
এটি এখন না কিনলে কী সমস্যা হবে?
আমার কাছে এর মতো কোনো জিনিস আগে থেকেই আছে কি?
কিছুটা সময় অপেক্ষা করলেই অনেক সময় বোঝা যায় জিনিসটি সত্যিই দরকার, নাকি শুধু মুহূর্তের পছন্দ।
মাসের শুরুতেই সঞ্চয়ের কথা ভাবুন
অনেকের ধারণা হলো, মাসের সব খরচ মিটিয়ে যা বেঁচে থাকবে সেটিই সঞ্চয় করবেন।
বাস্তবে এই পদ্ধতিতে অনেক সময় মাস শেষে সঞ্চয়ের জন্য কিছুই থাকে না।
তাই আয় হাতে পাওয়ার পর নিজের সামর্থ্য অনুযায়ী একটি অংশ আলাদা করে রাখার অভ্যাস করা যেতে পারে। কত টাকা রাখা হবে, তা ব্যক্তির আয়, দায়িত্ব ও অন্যান্য পরিস্থিতির ওপর নির্ভর করবে।
সঞ্চয়ের অর্থ এমন জায়গায় রাখা ভালো যেখানে প্রয়োজনের সময় সহজে ব্যবহার করা যায় এবং নিরাপত্তার বিষয়টিও বিবেচনা করা হয়।
জরুরি তহবিলের গুরুত্ব
জীবনে সব খরচ আগে থেকে অনুমান করা যায় না।
হঠাৎ বাড়ির কোনো প্রয়োজন, কাজের পরিবর্তন, জরুরি ভ্রমণ বা অন্য কোনো অনাকাঙ্ক্ষিত ব্যয় সামনে আসতে পারে। এমন পরিস্থিতিতে আলাদা করে রাখা অর্থ কাজে আসতে পারে।
তাই নিয়মিত সঞ্চয়ের পাশাপাশি নিজের পরিস্থিতি অনুযায়ী একটি জরুরি তহবিল গড়ে তোলার চেষ্টা করা যেতে পারে।
তবে কত টাকা জরুরি তহবিলে রাখা উচিত, তা সবার জন্য এক নয়। আয়, পরিবারের দায়িত্ব ও নিয়মিত খরচ অনুযায়ী পরিকল্পনা করা উচিত।
ঋণ ও কিস্তির হিসাব পরিষ্কার রাখুন
ঋণ বা কিস্তি থাকলে সেটিকে মাসিক বাজেটের গুরুত্বপূর্ণ অংশ হিসেবে ধরতে হবে।
কোন কিস্তি কখন দিতে হবে, মোট কত বাকি রয়েছে এবং সময়মতো না দিলে কী ধরনের অতিরিক্ত খরচ হতে পারে—এসব তথ্য পরিষ্কারভাবে জানা দরকার।
একটি ঋণ মেটাতে গিয়ে অপ্রয়োজনীয়ভাবে আরেকটি ঋণ নেওয়ার অভ্যাস পরিস্থিতিকে আরও জটিল করতে পারে। তাই বড় আর্থিক সিদ্ধান্ত নেওয়ার আগে নিজের পরিশোধের ক্ষমতা বিচার করা জরুরি।
ডিজিটাল পেমেন্টের হিসাব রাখুন
এখন নগদ টাকার পাশাপাশি কার্ড, মোবাইল পেমেন্ট ও অন্যান্য ডিজিটাল মাধ্যমে প্রতিদিন অনেক লেনদেন হয়।
ডিজিটাল পেমেন্টের সুবিধা হলো লেনদেনের রেকর্ড থাকে। কিন্তু সহজে পেমেন্ট করা যায় বলেই অনেক সময় খরচও বেড়ে যেতে পারে।
তাই সপ্তাহে অন্তত একবার নিজের ডিজিটাল লেনদেনগুলো দেখে নেওয়া ভালো। কোন খাতে কত খরচ হয়েছে, সেটি বুঝতে সুবিধা হবে।
সাবস্ক্রিপশনগুলো পরীক্ষা করুন
অনেকেই বিভিন্ন অ্যাপ, বিনোদন পরিষেবা, সফটওয়্যার বা অন্যান্য ডিজিটাল পরিষেবার জন্য নিয়মিত টাকা দেন।
এর মধ্যে এমন কিছু পরিষেবাও থাকতে পারে যা এখন আর ব্যবহার করা হয় না।
মাসে একবার নিজের সক্রিয় সাবস্ক্রিপশনগুলো দেখে নেওয়া যেতে পারে। যেগুলো আর দরকার নেই, সেগুলো বন্ধ করার বিষয়টি বিবেচনা করা যায়।
একটি ছোট মাসিক খরচও বছরের শেষে উল্লেখযোগ্য অঙ্কে পরিণত হতে পারে।
পরিবারের সঙ্গে অর্থ নিয়ে কথা বলুন
পরিবারে একাধিক মানুষ উপার্জন করলে বা পরিবারের বড় খরচ যৌথভাবে পরিচালিত হলে অর্থনৈতিক পরিকল্পনা নিয়ে খোলামেলা আলোচনা করা ভালো।
কোন খরচ জরুরি, ভবিষ্যতে কী প্রয়োজন হতে পারে, বড় কোনো কেনাকাটা কখন করা হবে—এসব নিয়ে আগে কথা বললে হঠাৎ সিদ্ধান্ত নেওয়ার প্রবণতা কমে।
শিশুদেরও বয়স অনুযায়ী অর্থের মূল্য ও সঞ্চয়ের ধারণা শেখানো যেতে পারে।
সন্তানদের ছোট থেকেই হিসাব শেখানো
শিশুকে শুধু “টাকা খরচ করো না” বললে অর্থের মূল্য বোঝানো যায় না।
তার বদলে তাকে ছোট অঙ্কের টাকা দিয়ে নির্দিষ্ট সময়ের জন্য নিজের পছন্দের জিনিস বেছে নেওয়ার সুযোগ দেওয়া যেতে পারে। এতে সে বুঝতে শিখবে, সীমিত অর্থের মধ্যে সিদ্ধান্ত নিতে হয়।
কোনো কিছু কেনার আগে প্রয়োজন ও ইচ্ছার মধ্যে পার্থক্য বোঝানোও গুরুত্বপূর্ণ।
আনন্দের খরচও দরকার
সচেতন অর্থব্যবস্থা মানে জীবনের সব আনন্দ বন্ধ করে দেওয়া নয়।
পরিবার নিয়ে বাইরে খাওয়া, ছোট ভ্রমণ, বই কেনা, শখের জিনিস কেনা—এসবও জীবনের অংশ।
তবে আনন্দের খরচ যেন পুরো মাসের আর্থিক পরিকল্পনাকে বিপদে না ফেলে, সেদিকে নজর রাখা দরকার।
অর্থাৎ সঞ্চয় এবং উপভোগ—দুটির মধ্যে একটি বাস্তব ভারসাম্য তৈরি করাই ভালো।
মাস শেষে পাঁচ মিনিটের হিসাব
মাস শেষ হওয়ার আগে বা পরে মাত্র কয়েক মিনিট সময় নিয়ে তিনটি প্রশ্ন করা যেতে পারে—
কোথায় বেশি খরচ হয়েছে?
কোন খরচটি এড়ানো যেত?
আগামী মাসে কোন খাতে একটু সচেতন হওয়া দরকার?
এই তিনটি প্রশ্নের উত্তর লিখে রাখলে ধীরে ধীরে নিজের খরচের ধরন সম্পর্কে পরিষ্কার ধারণা তৈরি হবে।
নিজের সঙ্গে অন্যের তুলনা করবেন না
সামাজিক যোগাযোগমাধ্যমে অনেকের জীবনযাপন দেখে মনে হতে পারে, অন্যরা অনেক বেশি খরচ করছে, ভালো গাড়ি কিনছে, ঘুরতে যাচ্ছে বা দামি জিনিস ব্যবহার করছে।
কিন্তু অন্যের আয়, দায়িত্ব, সঞ্চয় বা ঋণের পরিস্থিতি আমরা জানি না।
তাই অন্যকে দেখে নিজের সামর্থ্যের বাইরে খরচ করা ঠিক নয়। নিজের আয় ও পরিবারের বাস্তব প্রয়োজন অনুযায়ী জীবনযাপন করাই বেশি গুরুত্বপূর্ণ।
অর্থের হিসাব মানে ভবিষ্যতের জন্য প্রস্তুতি
আজকের খরচের পাশাপাশি ভবিষ্যতের কথাও ভাবতে হয়। বড় কোনো পারিবারিক প্রয়োজন, সন্তানের শিক্ষা, বাড়ির মেরামতি কিংবা অন্য কোনো পরিকল্পনা থাকলে আগেভাগে প্রস্তুতি নেওয়া সুবিধাজনক।
ভবিষ্যতের সবকিছু নিয়ন্ত্রণ করা সম্ভব নয়। কিন্তু কিছুটা পরিকল্পনা থাকলে হঠাৎ পরিস্থিতিতে চাপ কমতে পারে।
উপসংহার
ব্যক্তিগত অর্থব্যবস্থা কোনো কঠিন বিষয় নয়। শুরু করার জন্য বড় কোনো আর্থিক জ্ঞানও সব সময় দরকার হয় না। প্রথমে শুধু নিজের আয় ও খরচ লিখে রাখুন। তারপর দেখুন কোথায় অপ্রয়োজনীয় ব্যয় হচ্ছে, কোথায় সঞ্চয়ের সুযোগ আছে এবং কোন খরচ আগে করা জরুরি।
অর্থের হিসাব রাখা মানে নিজের জীবনকে সীমাবদ্ধ করে ফেলা নয়। বরং নিজের উপার্জনের মূল্য বুঝে সেই অর্থকে আরও সচেতনভাবে ব্যবহার করা।
আজ থেকে যদি প্রতিদিনের ছোট খরচগুলোর হিসাব রাখা শুরু করেন, কয়েক মাস পর নিজের আর্থিক অভ্যাস সম্পর্কে অনেক পরিষ্কার ধারণা তৈরি হতে পারে।
টাকা কত উপার্জন করছি—তার পাশাপাশি কোথায়, কেন এবং কীভাবে খরচ করছি, সেটিও জানা জরুরি। সচেতন অর্থব্যবস্থার শুরু আসলে এই ছোট প্রশ্নগুলো থেকেই।

Leave a Reply