

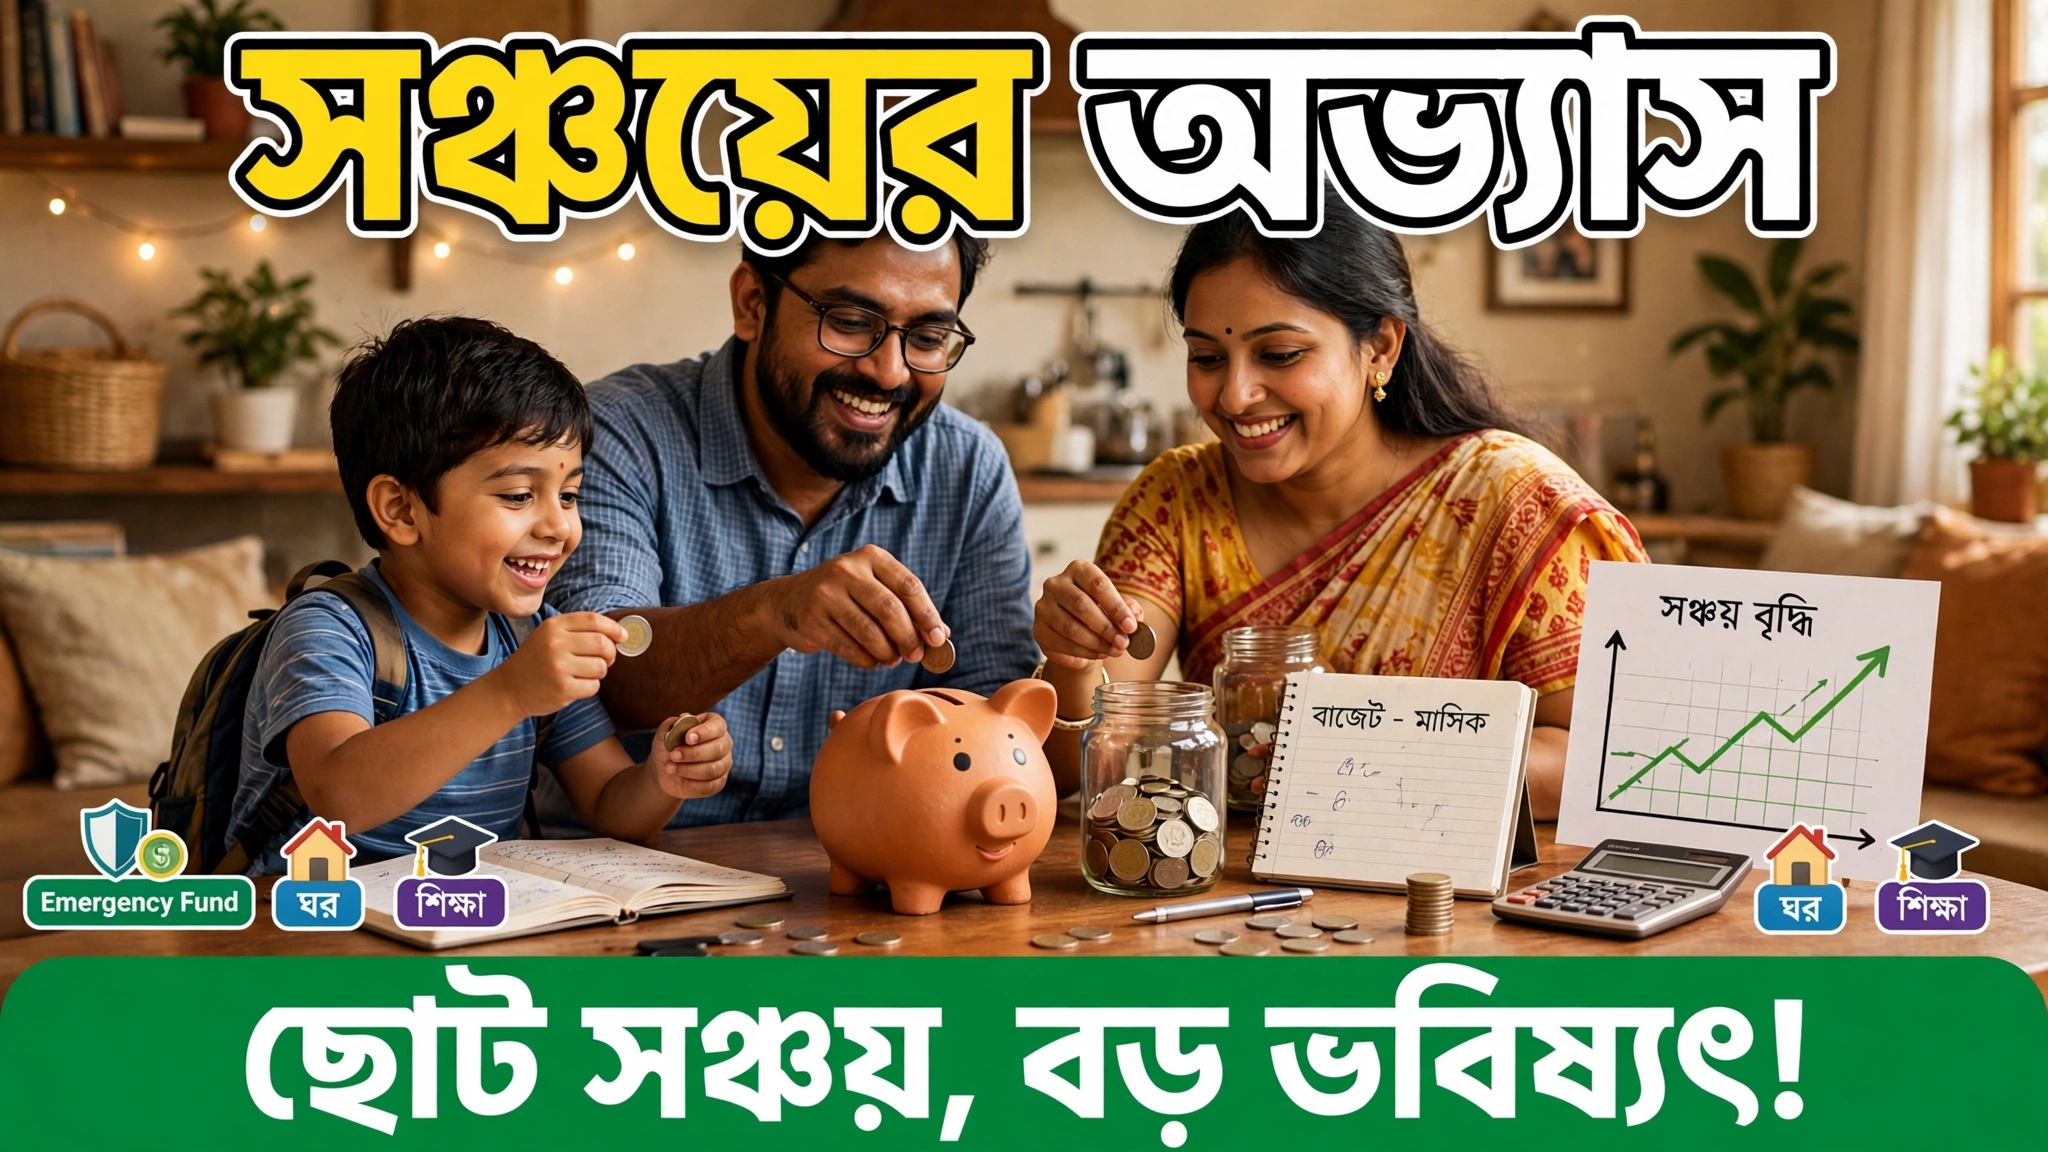
মানুষের জীবনে অর্থের প্রয়োজন অস্বীকার করার উপায় নেই। দৈনন্দিন জীবনযাপন, শিক্ষা, চিকিৎসা, বাড়ি তৈরি, ভ্রমণ কিংবা ভবিষ্যতের নানা পরিকল্পনা—প্রতিটি ক্ষেত্রেই অর্থ গুরুত্বপূর্ণ ভূমিকা পালন করে। কিন্তু শুধু অর্থ উপার্জন করলেই জীবনে আর্থিক নিরাপত্তা আসে না। উপার্জিত অর্থের সঠিক ব্যবহার এবং তার একটি অংশ ভবিষ্যতের জন্য জমিয়ে রাখার অভ্যাসও সমান গুরুত্বপূর্ণ।
সঞ্চয় এমন একটি অভ্যাস, যা মানুষকে ভবিষ্যতের অনিশ্চয়তার জন্য প্রস্তুত করে। প্রতিদিন অল্প অল্প করে অর্থ জমালেও দীর্ঘ সময়ের ব্যবধানে তা বড় অঙ্কে পরিণত হতে পারে। সঞ্চয়ের জন্য সবসময় প্রচুর অর্থের প্রয়োজন হয় না; প্রয়োজন নিয়মিত চেষ্টা, পরিকল্পনা এবং আত্মনিয়ন্ত্রণ।
সঞ্চয় কেন প্রয়োজন?
জীবন কখনও একই রকম থাকে না। কখনও আয় বাড়ে, কখনও কমে যায়। হঠাৎ অসুস্থতা, চাকরি হারানো, ব্যবসায় ক্ষতি, পারিবারিক সমস্যা কিংবা জরুরি কোনও পরিস্থিতি মানুষের জীবনে আর্থিক চাপ তৈরি করতে পারে।
এই সময় আগে থেকে সঞ্চিত অর্থ অনেকটা নিরাপত্তার আশ্রয় হয়ে ওঠে। তখন অন্যের কাছে ঋণ চাওয়ার প্রয়োজন কমে এবং পরিস্থিতি সামাল দেওয়া সহজ হয়।
সঞ্চয়ের আরেকটি গুরুত্বপূর্ণ দিক হলো নিজের স্বপ্ন পূরণের প্রস্তুতি। কেউ উচ্চশিক্ষার জন্য অর্থ জমাতে পারেন, কেউ বাড়ি তৈরি করতে চান, আবার কেউ ভবিষ্যতে নিজের ব্যবসা শুরু করার পরিকল্পনা করেন। নিয়মিত সঞ্চয় সেই লক্ষ্য পূরণের পথকে সহজ করে।
ছোট সঞ্চয়ের বড় শক্তি
অনেকেই মনে করেন, মাসে বেশি টাকা আয় না করলে সঞ্চয় করা সম্ভব নয়। এই ধারণা সম্পূর্ণ সঠিক নয়। সঞ্চয়ের মূল বিষয় হলো অর্থের পরিমাণ নয়, বরং নিয়মিত সঞ্চয়ের অভ্যাস।
ধরা যাক, একজন ব্যক্তি প্রতিদিন ৫০ টাকা করে জমালেন। তাহলে এক মাসে প্রায় ১,৫০০ টাকা এবং এক বছরে ১৮,২৫০ টাকা জমবে। একইভাবে প্রতিদিন ১০০ টাকা জমাতে পারলে এক বছরে ৩৬,৫০০ টাকা সঞ্চয় করা সম্ভব।
এই হিসাব থেকে বোঝা যায়, ছোট ছোট উদ্যোগও দীর্ঘ সময়ে বড় ফল দিতে পারে। তবে সঞ্চয়ের প্রকৃত মূল্য শুধু জমা হওয়া টাকার অঙ্কে নয়, বরং নিয়মিত আর্থিক শৃঙ্খলা তৈরি হওয়ার মধ্যেও রয়েছে।
আয় ও ব্যয়ের সঠিক হিসাব
সঞ্চয় শুরু করার প্রথম ধাপ হলো নিজের আয় ও ব্যয়ের হিসাব রাখা। মাসে কত টাকা আয় হচ্ছে এবং কোন কোন খাতে কত টাকা খরচ হচ্ছে, তা জানা অত্যন্ত জরুরি।
অনেক সময় মানুষ বুঝতেই পারেন না, ছোট ছোট অপ্রয়োজনীয় খরচের মাধ্যমে মাসের অনেকটা অর্থ বেরিয়ে যাচ্ছে। বাইরে খাওয়া, অপ্রয়োজনীয় কেনাকাটা, ব্যবহার না করা পরিষেবার বিল কিংবা আবেগের বশে কেনা জিনিসের পেছনে অর্থ নষ্ট হতে পারে।
প্রতিদিনের খরচ লিখে রাখলে কোথায় অর্থ বেশি ব্যয় হচ্ছে তা সহজেই বোঝা যায়। এরপর প্রয়োজনীয় ও অপ্রয়োজনীয় খরচ আলাদা করে একটি বাস্তবসম্মত বাজেট তৈরি করা সম্ভব।
জরুরি তহবিল তৈরি করা
সঞ্চয়ের একটি গুরুত্বপূর্ণ উদ্দেশ্য হওয়া উচিত জরুরি তহবিল তৈরি করা। এটি এমন একটি অর্থভাণ্ডার, যা হঠাৎ কোনও আর্থিক বিপদের সময় কাজে আসে।
সাধারণভাবে কয়েক মাসের প্রয়োজনীয় জীবনযাত্রার খরচের সমপরিমাণ অর্থ জরুরি তহবিল হিসেবে রাখার লক্ষ্য নেওয়া যেতে পারে। কারও আয় যদি অনিয়মিত হয়, তাহলে আরও বেশি সুরক্ষার প্রয়োজন হতে পারে।
এই অর্থ এমন জায়গায় রাখা উচিত, যেখান থেকে প্রয়োজনে সহজে পাওয়া যায় এবং যেখানে অপ্রয়োজনীয় ঝুঁকি নেই। জরুরি তহবিলকে দৈনন্দিন কেনাকাটা বা বিনোদনের কাজে ব্যবহার না করাই ভালো।
ব্যাংক ও অন্যান্য সঞ্চয় মাধ্যম
বর্তমানে অর্থ সঞ্চয়ের জন্য বিভিন্ন ব্যবস্থা রয়েছে। ব্যাংকের সেভিংস অ্যাকাউন্ট, রেকারিং ডিপোজিট বা RD, ফিক্সড ডিপোজিট বা FD এবং ডাকঘরের বিভিন্ন সঞ্চয় প্রকল্প তার মধ্যে উল্লেখযোগ্য।
সেভিংস অ্যাকাউন্ট: দৈনন্দিন লেনদেনের পাশাপাশি অল্প অর্থ জমিয়ে রাখার জন্য এটি সুবিধাজনক।
রেকারিং ডিপোজিট: নির্দিষ্ট সময় অন্তর একটি নির্দিষ্ট পরিমাণ অর্থ জমা দেওয়ার ব্যবস্থা। নিয়মিত সঞ্চয়ের অভ্যাস তৈরি করতে এটি সহায়ক হতে পারে।
ফিক্সড ডিপোজিট: নির্দিষ্ট সময়ের জন্য এককালীন অর্থ জমা রাখা যায়। সুদের হার, মেয়াদ এবং আগাম টাকা তোলার শর্ত আগে জেনে নেওয়া জরুরি।
ডাকঘরের সঞ্চয় প্রকল্প: বিভিন্ন বয়স ও আর্থিক প্রয়োজন অনুযায়ী ডাকঘরে একাধিক সঞ্চয় প্রকল্প রয়েছে। প্রকল্পের নিয়ম, সুদের হার ও যোগ্যতা যাচাই করে সিদ্ধান্ত নেওয়া উচিত।
প্রতিটি সঞ্চয় মাধ্যমের সুবিধা ও সীমাবদ্ধতা রয়েছে। তাই নিজের প্রয়োজন, সময়সীমা এবং ঝুঁকি নেওয়ার ক্ষমতা বুঝে সিদ্ধান্ত নেওয়া দরকার।
শিশুদের মধ্যে সঞ্চয়ের অভ্যাস গড়ে তোলা
ছোটবেলা থেকেই শিশুদের সঞ্চয়ের গুরুত্ব শেখানো উচিত। অনেক পরিবারে শিশুদের পকেটমানি দেওয়া হয়। সেই অর্থের একটি অংশ জমিয়ে রাখার অভ্যাস তৈরি করা যেতে পারে।
একটি ছোট মাটির ব্যাংক বা সেভিংস বক্স শিশুকে সঞ্চয়ের আনন্দ বুঝতে সাহায্য করে। সে যখন নিজের জমানো টাকা দিয়ে পছন্দের কোনও জিনিস কেনে, তখন অর্থের মূল্য সম্পর্কে বাস্তব অভিজ্ঞতা অর্জন করে।
শিশুদের বোঝাতে হবে, সব টাকা একসঙ্গে খরচ করে ফেললে ভবিষ্যতে বড় কোনও প্রয়োজন পূরণ করা কঠিন হতে পারে। পরিকল্পনা করে খরচ করা এবং কিছু অর্থ জমিয়ে রাখা জীবনের গুরুত্বপূর্ণ শিক্ষা।
অপ্রয়োজনীয় ঋণ থেকে সতর্ক থাকা
সঞ্চয়ের পথে একটি বড় বাধা হলো অপ্রয়োজনীয় ঋণ। অনেক সময় মানুষ নিজের আয়ের তুলনায় বেশি খরচ করতে গিয়ে ক্রেডিট কার্ড বা ব্যক্তিগত ঋণের ওপর নির্ভরশীল হয়ে পড়েন।
ঋণ সবসময় খারাপ নয়। বাড়ি, শিক্ষা বা ব্যবসার মতো গুরুত্বপূর্ণ প্রয়োজনে পরিকল্পিত ঋণ সহায়ক হতে পারে। কিন্তু অপ্রয়োজনীয় কেনাকাটা বা সাময়িক আনন্দের জন্য ঋণ নেওয়া ভবিষ্যতে আর্থিক চাপ তৈরি করতে পারে।
ঋণ নেওয়ার আগে সুদের হার, অতিরিক্ত চার্জ, কিস্তির পরিমাণ এবং পরিশোধের সময়সীমা ভালোভাবে বুঝে নেওয়া উচিত। নিজের আয়ের সঙ্গে সামঞ্জস্য রেখে আর্থিক সিদ্ধান্ত নেওয়াই বুদ্ধিমানের কাজ।
সঞ্চয় ও বিনিয়োগের পার্থক্য
সঞ্চয় এবং বিনিয়োগ এক বিষয় নয়। সঞ্চয়ের মূল উদ্দেশ্য হলো অর্থ নিরাপদে জমিয়ে রাখা এবং প্রয়োজনে ব্যবহার করা। অন্যদিকে বিনিয়োগের উদ্দেশ্য হলো নির্দিষ্ট ঝুঁকি গ্রহণ করে অর্থের বৃদ্ধি ঘটানোর চেষ্টা করা।
ব্যাংকের আমানত, সরকারি সঞ্চয় প্রকল্প, মিউচুয়াল ফান্ড, শেয়ারবাজার এবং অন্যান্য আর্থিক মাধ্যমের ঝুঁকি ও সম্ভাব্য লাভ আলাদা।
যে কোনও বিনিয়োগের আগে তার নিয়ম, ঝুঁকি, খরচ এবং সময়সীমা সম্পর্কে জানা জরুরি। বেশি লাভের লোভে অপরিচিত ব্যক্তি বা প্রতিষ্ঠানের কথায় অর্থ বিনিয়োগ করা উচিত নয়। কোনও প্রকল্পে নিশ্চিত ও অস্বাভাবিক বেশি লাভের প্রতিশ্রুতি দেওয়া হলে সতর্ক হওয়া প্রয়োজন।
নারীদের আর্থিক স্বনির্ভরতা ও সঞ্চয়
পরিবারের আর্থিক নিরাপত্তা তৈরিতে নারীদের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। অনেক নারী সংসারের খরচ সামলানোর পাশাপাশি নিজের উপার্জনের একটি অংশ সঞ্চয় করেন। এই অভ্যাস তাঁদের আত্মবিশ্বাস ও আর্থিক স্বাধীনতা বাড়াতে সাহায্য করে।
নারীদের নিজস্ব ব্যাংক অ্যাকাউন্ট, আর্থিক নথি সম্পর্কে সচেতনতা এবং সঞ্চয়ের পরিকল্পনা থাকা জরুরি। পরিবারের আর্থিক সিদ্ধান্ত গ্রহণেও তাঁদের অংশগ্রহণ থাকা উচিত।
আর্থিকভাবে সচেতন নারী শুধু নিজের ভবিষ্যৎ সুরক্ষিত করেন না, পরিবারের পরবর্তী প্রজন্মকেও অর্থের সঠিক ব্যবহার শেখাতে পারেন।
ডিজিটাল যুগে সঞ্চয়ের নতুন পদ্ধতি
বর্তমানে মোবাইল ব্যাংকিং, অনলাইন ব্যাংকিং এবং বিভিন্ন ডিজিটাল পরিষেবার মাধ্যমে অর্থের হিসাব রাখা সহজ হয়েছে। অনেক অ্যাপে মাসিক খরচের তালিকা তৈরি করা যায় এবং নির্দিষ্ট লক্ষ্য অনুযায়ী সঞ্চয়ের পরিকল্পনা করা সম্ভব।
তবে ডিজিটাল লেনদেনের ক্ষেত্রে নিরাপত্তার বিষয়টি অত্যন্ত গুরুত্বপূর্ণ। কাউকে OTP, PIN বা পাসওয়ার্ড জানানো উচিত নয়। অচেনা লিঙ্কে ক্লিক করা এবং অপরিচিত ব্যক্তির নির্দেশে টাকা পাঠানো থেকেও বিরত থাকতে হবে।
প্রযুক্তি আমাদের সঞ্চয়কে সহজ করতে পারে, কিন্তু আর্থিক নিরাপত্তার জন্য সচেতনতা অপরিহার্য।
উপসংহার
সঞ্চয় কোনও একদিনের কাজ নয়; এটি একটি দীর্ঘমেয়াদি অভ্যাস। জীবনের প্রতিটি পর্যায়ে এর গুরুত্ব রয়েছে। ছাত্রজীবন থেকে কর্মজীবন, সংসারজীবন থেকে অবসরকাল—সব ক্ষেত্রেই পরিকল্পিত সঞ্চয় মানুষকে আর্থিকভাবে শক্তিশালী করে।
জীবনে কত টাকা উপার্জন করা হচ্ছে, তার পাশাপাশি কতটা অর্থ বুদ্ধিমত্তার সঙ্গে ব্যবহার ও সঞ্চয় করা হচ্ছে, সেটিও গুরুত্বপূর্ণ। অল্প আয় হলেও নিয়মিত সঞ্চয়ের মাধ্যমে ভবিষ্যতের জন্য একটি নিরাপদ ভিত্তি তৈরি করা যায়।
মনে রাখতে হবে, সঞ্চয় মানে জীবন থেকে আনন্দ বাদ দেওয়া নয়। বরং বর্তমানের প্রয়োজন ও আনন্দের সঙ্গে ভবিষ্যতের নিরাপত্তার মধ্যে ভারসাম্য তৈরি করা।
আজকের ছোট্ট সঞ্চয় আগামী দিনের বড় ভরসা হয়ে উঠতে পারে। তাই প্রত্যেকেরই উচিত নিজের সামর্থ্য অনুযায়ী সঞ্চয়ের অভ্যাস গড়ে তোলা এবং আর্থিকভাবে সচেতন জীবনযাপন করা।

Leave a Reply