

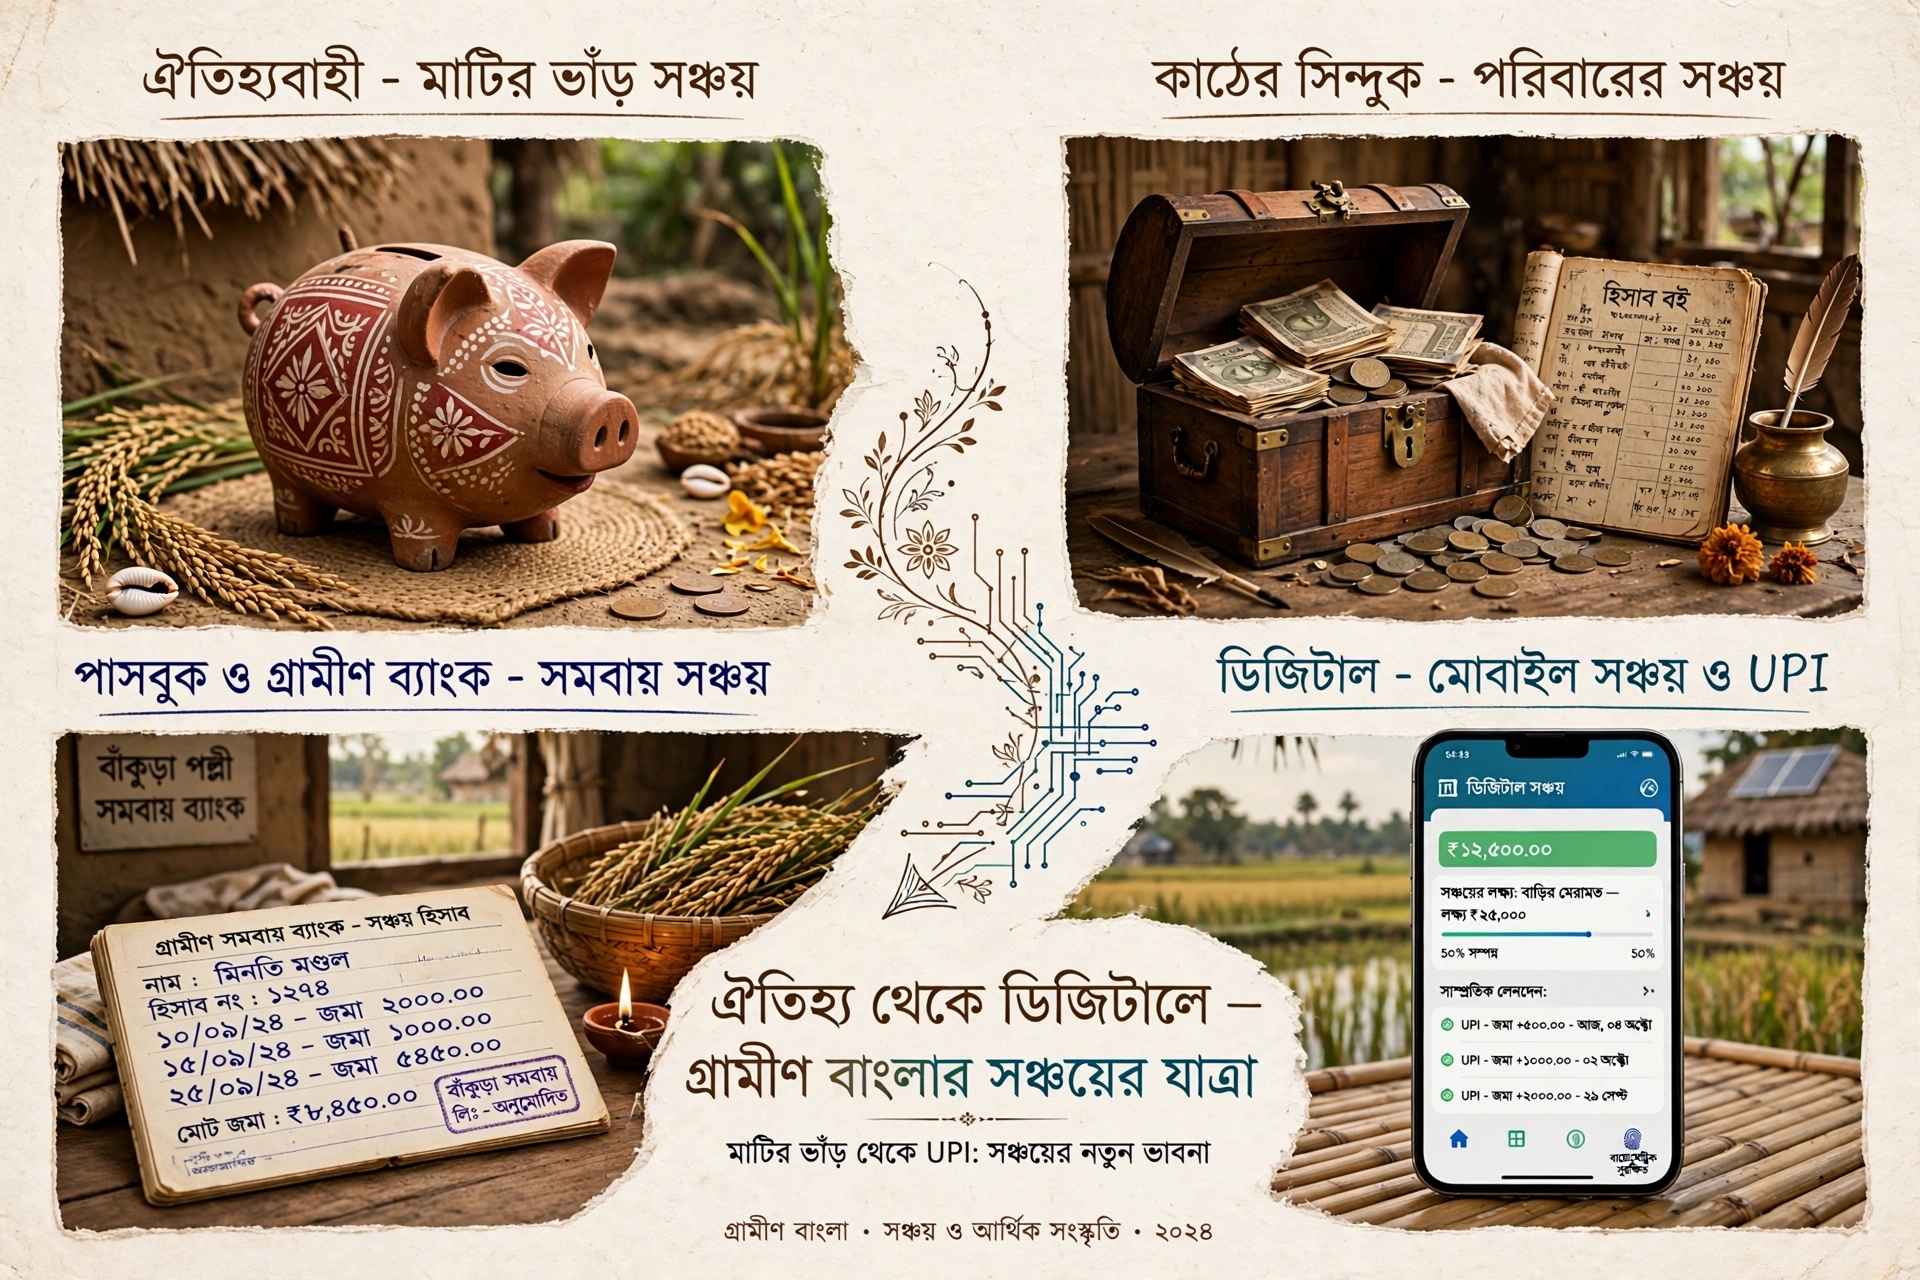
মাটির ভাঁড়, কাঠের সিন্দুক, গোপন সঞ্চয় ও আধুনিক আর্থিক ব্যবস্থার পরিবর্তন নিয়ে অর্থ-ইতিহাস গবেষক ড. অনির্বাণ দে-র সঙ্গে মুখোমুখি
বিশেষ সাক্ষাৎকার | সম্পূর্ণ কাল্পনিক
একটা সময় ছিল, যখন গ্রামের বহু বাড়িতে ব্যাংকের চেয়ে বেশি পরিচিত ছিল মাটির ভাঁড়। প্রতিদিন বাজার থেকে ফেরার পর কয়েকটি কয়েন বা কিছু টাকা সেই ভাঁড়ে জমিয়ে রাখা হতো। কারও বাড়িতে থাকত কাঠের ছোট বাক্স, কারও কাছে পুরনো লোহার সিন্দুক। আবার কোথাও কাপড়ের পুঁটলিতে আলাদা করে রাখা হতো উৎসবের টাকা, সন্তানদের পড়াশোনার টাকা কিংবা জরুরি দিনের সঞ্চয়।
এই সঞ্চয়ের পদ্ধতিগুলির অনেকটাই ছিল অনানুষ্ঠানিক। কিন্তু তার মধ্যে ছিল অর্থনৈতিক শৃঙ্খলা, ভবিষ্যৎ নিয়ে ভাবনা এবং সীমিত আয়ের মধ্যে সংসার চালানোর এক বিশেষ কৌশল।
আজ মোবাইল ব্যাংকিং, এটিএম, ডিজিটাল পেমেন্ট, সেভিংস অ্যাকাউন্ট, বিমা ও বিভিন্ন আর্থিক পরিষেবা মানুষের কাছে পৌঁছে গেছে। ফলে ঘরের কোণে রাখা মাটির ব্যাংকের গুরুত্ব অনেকটাই বদলেছে।
তবে পুরনো সঞ্চয়ের অভ্যাস কি পুরোপুরি হারিয়ে যাচ্ছে? নাকি তার নতুন রূপ তৈরি হচ্ছে?
এই বিষয় নিয়ে আমাদের কাল্পনিক সাক্ষাৎকারে মুখোমুখি হলেন অর্থ-ইতিহাস গবেষক ড. অনির্বাণ দে।
প্রশ্ন: অনির্বাণবাবু, মাটির ব্যাংক বা মাটির ভাঁড়ে টাকা জমিয়ে রাখার সংস্কৃতি কতটা পুরনো?
ড. অনির্বাণ দে: এর নির্দিষ্ট শুরু এক জায়গায় বা একটি সময়ে বেঁধে দেওয়া কঠিন। তবে ঘরে ছোট ছোট পরিমাণ অর্থ আলাদা করে রাখার অভ্যাস বহু সমাজেই দেখা গেছে।
গ্রামীণ পরিবারে এর বিশেষ গুরুত্ব ছিল, কারণ প্রত্যেকের নিয়মিত ব্যাংকিং সুবিধা ছিল না। অনেকের কাছে দূরের ব্যাংকে যাওয়া সময়সাপেক্ষ ছিল।
তাই বাড়িতে ছোট সঞ্চয় রাখা ছিল সহজ।
এর সঙ্গে একটি মানসিক দিকও ছিল—চোখের সামনে টাকা জমতে দেখা। প্রতিদিন অল্প অল্প করে জমিয়ে একসময় একটি উল্লেখযোগ্য পরিমাণ তৈরি হতো।
প্রশ্ন: মাটির ব্যাংকে টাকা জমালে মানুষ কীভাবে বুঝতেন কত টাকা জমেছে?
ড. অনির্বাণ দে: অনেক সময় বুঝতেন না। এটাই মজার বিষয়।
ব্যাংকের হিসাবের মতো প্রতিদিন ব্যালেন্স দেখা যেত না। নির্দিষ্ট উদ্দেশ্যে টাকা জমালে সাধারণত নির্দিষ্ট সময়ের আগে ভাঙা হতো না।
কোনও কোনও ক্ষেত্রে মাটির ব্যাংক ভেঙে টাকা বের করতে হতো। ফলে একবার শুরু করলে মাঝপথে টাকা বের করার প্রবণতা কম থাকত।
এটি এক ধরনের স্বয়ংক্রিয় সঞ্চয় শৃঙ্খলা তৈরি করত।
প্রশ্ন: কিন্তু বাড়িতে টাকা রাখা তো ঝুঁকিপূর্ণও হতে পারে।
ড. অনির্বাণ দে: অবশ্যই। বাড়িতে নগদ অর্থ রাখার সঙ্গে চুরি, আগুন, নষ্ট হয়ে যাওয়া বা হারিয়ে যাওয়ার ঝুঁকি রয়েছে।
পুরনো দিনের মানুষও এই ঝুঁকি সম্পর্কে সচেতন ছিলেন। তাই সবাই একইভাবে টাকা রাখতেন না।
কেউ সিন্দুকে রাখতেন, কেউ বিভিন্ন জায়গায় ভাগ করে রাখতেন। তবে এই ব্যবস্থাকে নিরাপদ আর্থিক ব্যবস্থা বলা যাবে না।
আধুনিক ব্যাংকিং ব্যবস্থার বড় সুবিধা হল টাকা নিরাপদ রাখার পাশাপাশি লেনদেনের হিসাবও তৈরি হয়।
প্রশ্ন: কাঠের সিন্দুক বা লোহার বাক্সের ভূমিকা কী ছিল?
ড. অনির্বাণ দে: সেগুলি শুধু টাকা রাখার জন্য ছিল না। গুরুত্বপূর্ণ কাগজপত্র, গয়না, চিঠি, জমির দলিল বা পরিবারের অন্যান্য মূল্যবান জিনিসও রাখা হতো।
অনেক বাড়িতে সিন্দুক ছিল পারিবারিক স্মৃতিরও অংশ।
একটি পুরনো সিন্দুক খুললে কখনও কয়েক দশকের পুরনো কাগজপত্র পাওয়া যায়। ফলে এটি শুধু অর্থের ইতিহাস নয়, পরিবারের সামাজিক ইতিহাসও বহন করে।
প্রশ্ন: গ্রামের মহিলাদের সঞ্চয়ের ভূমিকা কি আলাদা ছিল?
ড. অনির্বাণ দে: অনেক পরিবারে ছিল। সংসারের খরচ পরিচালনার মধ্যে থেকে মহিলারা ছোট ছোট অঙ্ক আলাদা করে রাখতেন।
কখনও সেই টাকা সন্তানদের প্রয়োজন, উৎসব, চিকিৎসা, বাড়ির ছোটখাটো মেরামত বা জরুরি পরিস্থিতিতে ব্যবহার করা হতো।
তবে এখানে সতর্ক থাকা দরকার—সব পরিবারের অভিজ্ঞতা এক ছিল না। অঞ্চল, পরিবার ও সামাজিক অবস্থার ওপর ব্যাপক পার্থক্য ছিল।
প্রশ্ন: মাটির ব্যাংকের সঙ্গে শিশুদেরও একটা সম্পর্ক ছিল।
ড. অনির্বাণ দে: অবশ্যই। শিশুদের জন্য মাটির ব্যাংক ছিল সঞ্চয়ের প্রথম শিক্ষা।
বাড়ির বড়রা শিশুকে কয়েন দিলে সে সেটি জমিয়ে রাখত। পরে সেই টাকা দিয়ে খেলনা, বই বা পছন্দের কোনও জিনিস কেনার অভিজ্ঞতা হতো।
এতে শিশু বুঝতে পারত—টাকা শুধু খরচ করার জিনিস নয়, জমিয়েও রাখা যায়।
আজ ডিজিটাল লেনদেনের যুগে সেই অভিজ্ঞতা নতুনভাবে তৈরি করতে হবে।
প্রশ্ন: এখনকার শিশুদের কীভাবে সঞ্চয় শেখানো যায়?
ড. অনির্বাণ দে: খুব ছোট থেকেই সহজভাবে শেখানো যায়।
ধরা যাক, একটি শিশু সপ্তাহে ২০ টাকা পায়। তাকে বলা যেতে পারে—এর একটি অংশ খরচ করবে, আর একটি অংশ ভবিষ্যতের জন্য রাখবে।
এতে তাকে শুধু টাকা জমাতে শেখানো নয়; প্রয়োজন ও ইচ্ছার পার্থক্যও শেখানো যায়।
তবে শিশুদের কোনও আর্থিক অ্যাপ ব্যবহার করানোর ক্ষেত্রে অভিভাবকের তত্ত্বাবধান জরুরি।
প্রশ্ন: ডিজিটাল পেমেন্ট কি সঞ্চয়ের সংস্কৃতি বদলে দিয়েছে?
ড. অনির্বাণ দে: অনেকটাই।
আগে টাকা হাতে না থাকলে মানুষ খরচ করার আগে দুবার ভাবতেন। এখন ডিজিটাল পেমেন্ট খুব সহজ হওয়ায় ছোট ছোট খরচও দ্রুত হয়ে যেতে পারে।
অন্যদিকে ডিজিটাল ব্যবস্থার সুবিধাও রয়েছে। ব্যাংক অ্যাকাউন্টে টাকা রাখা, লেনদেনের হিসাব দেখা এবং দূর থেকে অর্থ পাঠানো অনেক সহজ হয়েছে।
তাই প্রযুক্তি নিজে ভালো বা খারাপ নয়। ব্যবহার ও আর্থিক শৃঙ্খলা গুরুত্বপূর্ণ।
প্রশ্ন: গ্রামের মানুষ কি ডিজিটাল সঞ্চয়ের দিকে দ্রুত এগিয়ে যাচ্ছেন?
ড. অনির্বাণ দে: অঞ্চলভেদে পরিস্থিতি আলাদা। ব্যাংকিং পরিষেবা, মোবাইল নেটওয়ার্ক, ডিজিটাল শিক্ষার সুযোগ এবং পরিবারের আর্থিক অবস্থার ওপর অনেক কিছু নির্ভর করে।
কেউ খুব দ্রুত ডিজিটাল ব্যবস্থায় চলে গেছেন। আবার কেউ এখনও নগদ অর্থের ওপর বেশি নির্ভর করেন।
বয়স্ক মানুষের ক্ষেত্রে বিশেষ সহায়তা দরকার হতে পারে।
প্রশ্ন: ডিজিটাল সঞ্চয়ের ক্ষেত্রে প্রতারণার ঝুঁকিও আছে।
ড. অনির্বাণ দে: অবশ্যই। এটি খুব গুরুত্বপূর্ণ বিষয়।
কাউকে OTP, PIN, পাসওয়ার্ড বা গোপন ব্যাংকিং তথ্য দেওয়া উচিত নয়। অচেনা লিঙ্কে ক্লিক করা বা ফোনে অপরিচিত ব্যক্তির নির্দেশে টাকা পাঠানো বিপজ্জনক হতে পারে।
ডিজিটাল আর্থিক ব্যবস্থার সঙ্গে ডিজিটাল নিরাপত্তার শিক্ষাও জরুরি।
প্রশ্ন: আগে মানুষ টাকা লুকিয়ে রাখতেন। এখন কি সেই প্রবণতা পুরোপুরি শেষ?
ড. অনির্বাণ দে: না। মানুষের আর্থিক আচরণ খুব সহজে বদলায় না।
অনেকে এখনও বাড়িতে কিছু নগদ টাকা রাখেন জরুরি পরিস্থিতির জন্য। এর কারণও বাস্তব—বিদ্যুৎ নেই, নেটওয়ার্ক নেই বা কোনও কারণে ডিজিটাল ব্যবস্থা কাজ করছে না।
তবে বড় অঙ্কের অর্থ নিরাপদ রাখার জন্য নিয়ন্ত্রিত আর্থিক প্রতিষ্ঠানের সুবিধা বিবেচনা করা যুক্তিযুক্ত।
প্রশ্ন: গ্রামের পুরনো ‘জমানো টাকা’ আর আধুনিক সঞ্চয়ের মধ্যে সবচেয়ে বড় পার্থক্য কোথায়?
ড. অনির্বাণ দে: আগে সঞ্চয় অনেকটাই ছিল চোখে দেখা ও হাতে ধরা জিনিস।
মাটির ব্যাংক ভারী হচ্ছে—মানে টাকা জমছে। সিন্দুকে টাকা বাড়ছে—মানে সঞ্চয় হচ্ছে।
এখন অনেক সঞ্চয় ডিজিটাল সংখ্যায় দেখা যায়। ফলে অর্থের সঙ্গে মানুষের মানসিক সম্পর্কও বদলেছে।
একটি স্ক্রিনে ব্যালেন্স দেখা আর মাটির ভাঁড়ে কয়েন জমার অভিজ্ঞতা এক নয়।
প্রশ্ন: মাটির ব্যাংক কি আবার জনপ্রিয় হতে পারে?
ড. অনির্বাণ দে: শিশুদের আর্থিক শিক্ষা বা ঐতিহ্যবাহী উপহার হিসেবে অবশ্যই হতে পারে।
কিন্তু এটিকে আধুনিক ব্যাংকিংয়ের বিকল্প হিসেবে দেখা উচিত নয়।
বরং মাটির ব্যাংক হতে পারে সঞ্চয়ের অভ্যাস শেখানোর প্রতীক।
প্রশ্ন: আপনি কি মনে করেন গ্রামীণ অর্থনীতির ইতিহাস বোঝার জন্য এই ছোট সঞ্চয়গুলো গুরুত্বপূর্ণ?
ড. অনির্বাণ দে: খুবই গুরুত্বপূর্ণ।
আমরা অর্থনীতির ইতিহাস বলতে সাধারণত বড় শিল্প, ব্যাংক, বাজার বা ব্যবসার কথা বলি। কিন্তু একটি পরিবার কীভাবে প্রতিদিনের আয় থেকে পাঁচ টাকা, দশ টাকা, বিশ টাকা আলাদা করে রাখত—সেটিও অর্থনীতির ইতিহাস।
ছোট সঞ্চয়ই অনেক সময় বড় প্রয়োজনের সময় পরিবারকে সাহায্য করত।
এই ইতিহাস লিখে রাখা দরকার।
প্রশ্ন: পুরনো সিন্দুক বা মাটির ব্যাংক কি জাদুঘরের উপকরণ হতে পারে?
ড. অনির্বাণ দে: অবশ্যই।
একটি পুরনো সিন্দুকের সঙ্গে যদি সেই পরিবারের গল্প, ব্যবহারকাল এবং সংরক্ষিত পুরনো নথির ইতিহাসও যুক্ত করা যায়, তাহলে সেটি আরও মূল্যবান হয়ে ওঠে।
কমিউনিটি মিউজিয়ামে ‘আমাদের ঘরের অর্থনীতি’ নামে একটি ছোট প্রদর্শনী করা যেতে পারে।
সেখানে মাটির ব্যাংক, পুরনো হিসাবের খাতা, বাজারের পুরনো কাগজ, সিন্দুক, পুরনো মুদ্রা—এসব রাখা যেতে পারে।
প্রশ্ন: পুরনো হিসাবের খাতা কি ইতিহাসের গুরুত্বপূর্ণ দলিল হতে পারে?
ড. অনির্বাণ দে: অবশ্যই। এগুলি থেকে বোঝা যায় মানুষ কী কিনতেন, কোন পণ্যের দাম কত ছিল, কার কাছে ধার নেওয়া হতো, কীভাবে টাকা ফেরত দেওয়া হতো।
তবে ব্যক্তিগত তথ্যের বিষয়টি খুব গুরুত্বের সঙ্গে দেখতে হবে। কোনও পরিবারের ব্যক্তিগত হিসাব প্রকাশের আগে তাঁদের সম্মতি নেওয়া দরকার।
ইতিহাস সংরক্ষণ করতে গিয়ে ব্যক্তিগত গোপনীয়তা নষ্ট করা উচিত নয়।
প্রশ্ন: গ্রামের মহাজনি ধার বা ব্যক্তিগত ধার দেওয়ার সংস্কৃতির সঙ্গে সঞ্চয়ের সম্পর্ক ছিল কি?
ড. অনির্বাণ দে: ছিল। অনেক সময় মানুষের হাতে সঞ্চয় না থাকায় জরুরি প্রয়োজনে ধার করতে হতো।
এই কারণে নিয়মিত ছোট সঞ্চয়ের গুরুত্ব আরও বেশি ছিল।
তবে ব্যক্তিগত ঋণের ক্ষেত্রে সুদের হার ও শর্তের পার্থক্য ছিল এবং অনেক সময় ঋণগ্রহীতার ওপর চাপ তৈরি হতে পারত।
আধুনিক আর্থিক ব্যবস্থায় ঋণের শর্ত, সুদ ও দায়বদ্ধতা বোঝা অত্যন্ত গুরুত্বপূর্ণ।
প্রশ্ন: আজকের তরুণদের মধ্যে ‘সঞ্চয়’ শব্দটি কি আগের মতো গুরুত্বপূর্ণ?
ড. অনির্বাণ দে: গুরুত্বপূর্ণ, তবে সঞ্চয়ের ধরন বদলেছে।
তরুণরা এখন শিক্ষা, প্রযুক্তি, ভ্রমণ, বাড়ি, গাড়ি বা ব্যবসার জন্য অর্থ পরিকল্পনা করতে পারেন।
তাদের শেখানো দরকার—আয় যতই হোক, সবটা খরচ না করে ভবিষ্যতের জন্য কিছু রাখা দরকার।
তবে কোনও নির্দিষ্ট আর্থিক পণ্য সবার জন্য উপযুক্ত—এমন ধারণা দেওয়া ঠিক নয়। ব্যক্তির আয়, ঝুঁকি, প্রয়োজন ও আর্থিক পরিস্থিতি অনুযায়ী সিদ্ধান্ত আলাদা হয়।
প্রশ্ন: গ্রামে আর্থিক শিক্ষার সবচেয়ে বড় ঘাটতি কোথায়?
ড. অনির্বাণ দে: অনেক মানুষ ব্যাংক অ্যাকাউন্ট ব্যবহার করেন, কিন্তু সব আর্থিক পরিষেবার নিয়ম বোঝেন না।
সুদ কীভাবে কাজ করে, ঋণের মোট খরচ কী, প্রতারণা কীভাবে এড়ানো যায়, কোনও নথি পড়ে না বুঝে সই করা কেন ঠিক নয়—এসব বিষয় নিয়ে আরও সচেতনতা দরকার।
আর্থিক শিক্ষা মানে শুধু ব্যাংকে অ্যাকাউন্ট খোলা নয়।
প্রশ্ন: মহিলাদের আর্থিক স্বাধীনতার সঙ্গে সঞ্চয়ের কী সম্পর্ক?
ড. অনির্বাণ দে: সম্পর্ক গভীর। নিজের নামে ব্যাংক অ্যাকাউন্ট, নিজের আয় বা সঞ্চয় এবং আর্থিক সিদ্ধান্ত সম্পর্কে জ্ঞান একজন মহিলার স্বাধীনতা বাড়াতে সহায়ক হতে পারে।
তবে পরিবারের আর্থিক পরিস্থিতি, সামাজিক কাঠামো এবং ব্যক্তিগত সিদ্ধান্ত সব ক্ষেত্রেই আলাদা।
সবচেয়ে গুরুত্বপূর্ণ হল—মহিলাদের আর্থিক বিষয়ে তথ্য ও সিদ্ধান্ত গ্রহণের সুযোগ থাকা।
প্রশ্ন: আপনি যদি একটি গ্রামের জন্য ‘সঞ্চয় দিবস’ চালু করেন, সেখানে কী করবেন?
ড. অনির্বাণ দে: প্রথমে প্রবীণদের নিয়ে বসব। তাঁদের জিজ্ঞাসা করব—আগে কীভাবে টাকা জমাতেন।
তারপর শিশুদের মাটির ব্যাংক দিয়ে ছোট সঞ্চয়ের ধারণা শেখানো হবে।
তরুণদের ডিজিটাল ব্যাংকিং নিরাপত্তা শেখানো হবে।
মহিলাদের জন্য আর্থিক পরিষেবা সম্পর্কে তথ্যভিত্তিক আলোচনা করা হবে।
এবং সবশেষে গ্রামের পুরনো সঞ্চয়ের সামগ্রী নিয়ে একটি ছোট প্রদর্শনী করা যেতে পারে।
প্রশ্ন: সঞ্চয়ের সঙ্গে পরিবেশেরও কোনও সম্পর্ক আছে?
ড. অনির্বাণ দে: পরোক্ষভাবে আছে।
আগে অনেক জিনিস মেরামত করে দীর্ঘদিন ব্যবহার করার প্রবণতা ছিল। এতে খরচ কমত এবং বর্জ্যও কম তৈরি হতো।
আজ দ্রুত নতুন জিনিস কেনার সংস্কৃতি বাড়ায় পরিবারের খরচ বাড়তে পারে এবং পরিবেশের ওপরও চাপ পড়ে।
অর্থনৈতিক সচেতনতা ও টেকসই জীবনযাপন অনেক ক্ষেত্রে একে অন্যকে সমর্থন করতে পারে।
প্রশ্ন: পুরনো সঞ্চয় সংস্কৃতি থেকে আজকের সমাজ কী শিখতে পারে?
ড. অনির্বাণ দে: তিনটি জিনিস।
প্রথমত, অল্প অল্প করে সঞ্চয়ের অভ্যাস।
দ্বিতীয়ত, প্রয়োজন ও ইচ্ছার মধ্যে পার্থক্য করা।
তৃতীয়ত, ভবিষ্যতের অনিশ্চয়তার জন্য প্রস্তুত থাকা।
তবে পুরনো ব্যবস্থার ঝুঁকিগুলোও মনে রাখতে হবে। বাড়িতে বড় অঙ্কের নগদ টাকা লুকিয়ে রাখা নিরাপদ নয়। আর্থিক সিদ্ধান্ত নেওয়ার সময় আধুনিক ব্যবস্থার নিরাপত্তা ও নিয়মও বিবেচনা করতে হবে।
প্রশ্ন: শেষ প্রশ্ন—একটি পুরনো মাটির ব্যাংকের দিকে তাকালে আপনি কী দেখেন?
ড. অনির্বাণ দে: আমি শুধু একটা মাটির পাত্র দেখি না।
আমি দেখি একজন মানুষের অপেক্ষা।
আজ পাঁচ টাকা জমালেন, কাল আরও দশ টাকা। হয়তো কয়েক মাস পরে সেই টাকা দিয়ে সন্তানের বই কেনা হবে। হয়তো পুজোর নতুন জামা হবে। হয়তো বাড়ির কোনও জরুরি কাজে লাগবে।
অর্থাৎ মাটির ব্যাংক ছিল ভবিষ্যতের প্রতি মানুষের ছোট্ট একটি প্রতিশ্রুতি।
আজ সেই প্রতিশ্রুতি হয়তো মোবাইলের স্ক্রিনে দেখা যায়। ব্যাংক অ্যাকাউন্টে সংখ্যার আকারে থাকে।
কিন্তু মূল ধারণাটি বদলায়নি—আজকের আয়ের কিছু অংশ ভবিষ্যতের জন্য রেখে দেওয়া।
আমার মনে হয়, প্রযুক্তি বদলাবে, টাকা রাখার পদ্ধতি বদলাবে, কিন্তু মানুষের সেই ভবিষ্যৎ-ভাবনা কখনও হারিয়ে যাবে না।
প্রতিবেদকের শেষ কথা
মাটির ব্যাংক, কাঠের বাক্স বা পুরনো সিন্দুক—এসব আজ অনেকের কাছে কেবল অতীতের স্মৃতি। কিন্তু এগুলোর মধ্যে লুকিয়ে আছে সাধারণ মানুষের অর্থনৈতিক জীবনযাত্রার ইতিহাস।
ডিজিটাল যুগে সঞ্চয় আরও সহজ হয়েছে, কিন্তু একই সঙ্গে নতুন ধরনের ঝুঁকিও তৈরি হয়েছে। তাই পুরনো সঞ্চয় সংস্কৃতির ভালো দিক—শৃঙ্খলা, অল্প অল্প করে জমা এবং ভবিষ্যতের পরিকল্পনা—আধুনিক আর্থিক শিক্ষার সঙ্গে যুক্ত করা যেতে পারে।
একটি মাটির ব্যাংক হয়তো আজ আর পরিবারের প্রধান সঞ্চয়ব্যবস্থা নয়। কিন্তু শিশুর হাতে সেটি তুলে দিলে এখনও একটি গুরুত্বপূর্ণ শিক্ষা দেওয়া যায়—
সব টাকা আজ খরচ করতে হয় না; কিছু টাকা ভবিষ্যতের জন্যও রাখা যায়।
সময়ের সঙ্গে সঞ্চয়ের পাত্র বদলেছে, কিন্তু ভবিষ্যৎ নিয়ে মানুষের স্বপ্ন বদলায়নি।

Leave a Reply